


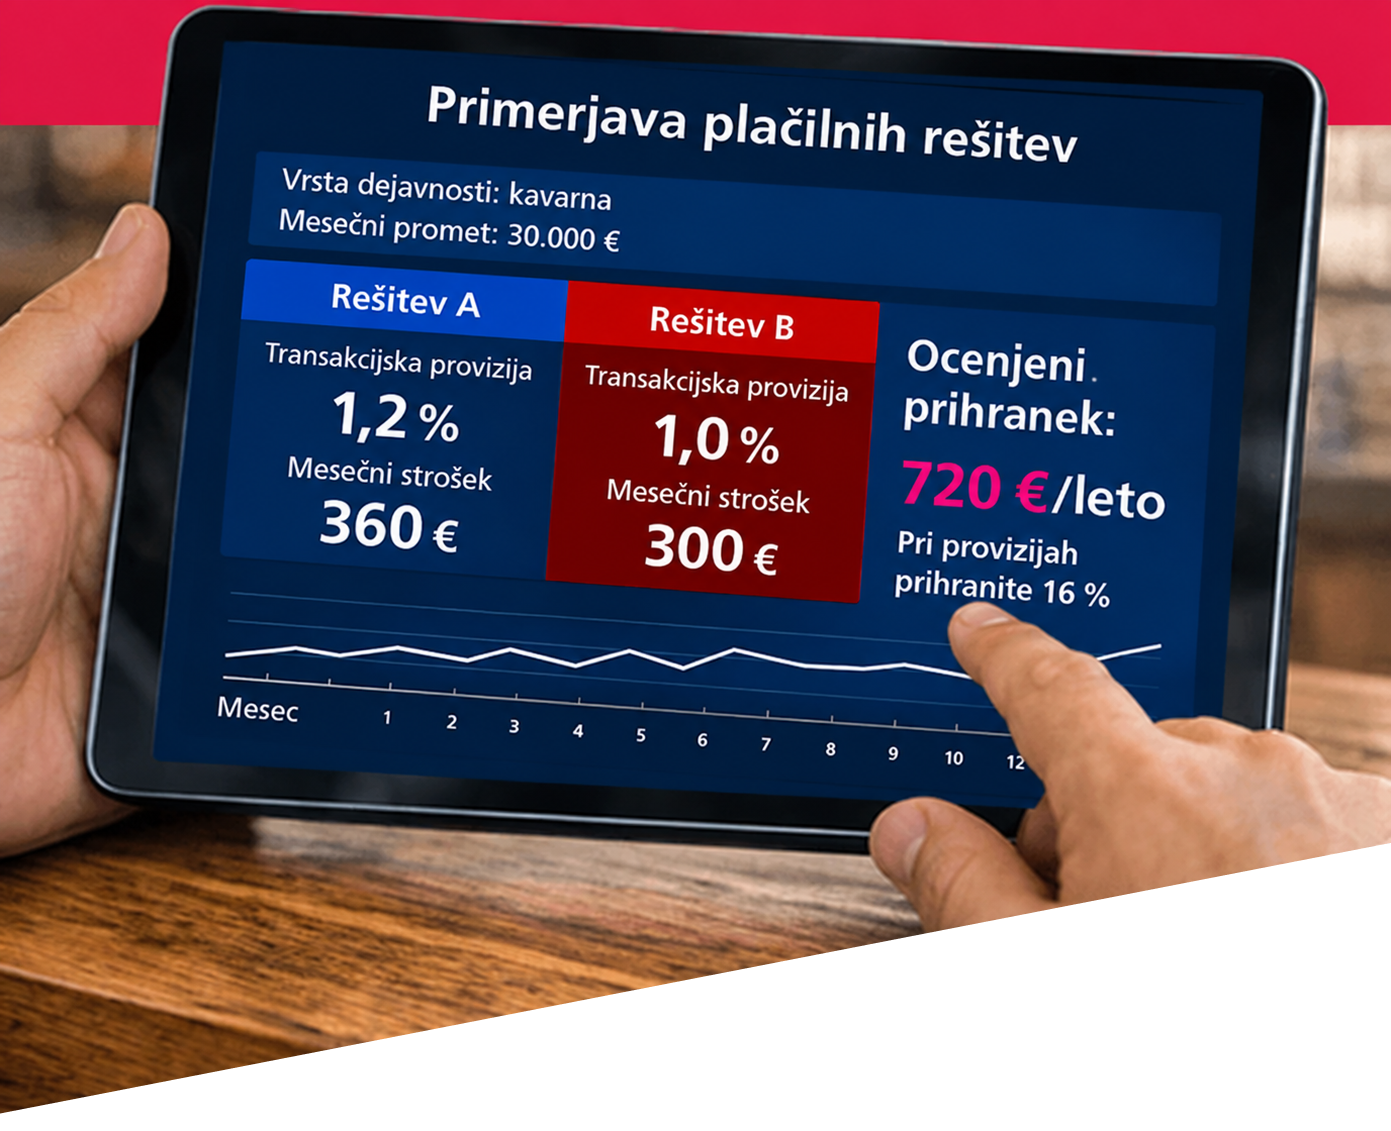
Kako poteka analiza plačilnega sistema

1. Izpolnite obrazec
Vzelo vam bo manj kot 3 minute.

2. Analiziramo vašo rešitev
Primerjamo vaše pogoje ter prepoznamo možnosti za prihranke in izboljšave.

3. Prejmete rezultate
Kontaktirali vas bomo s konkretnimi priporočili.
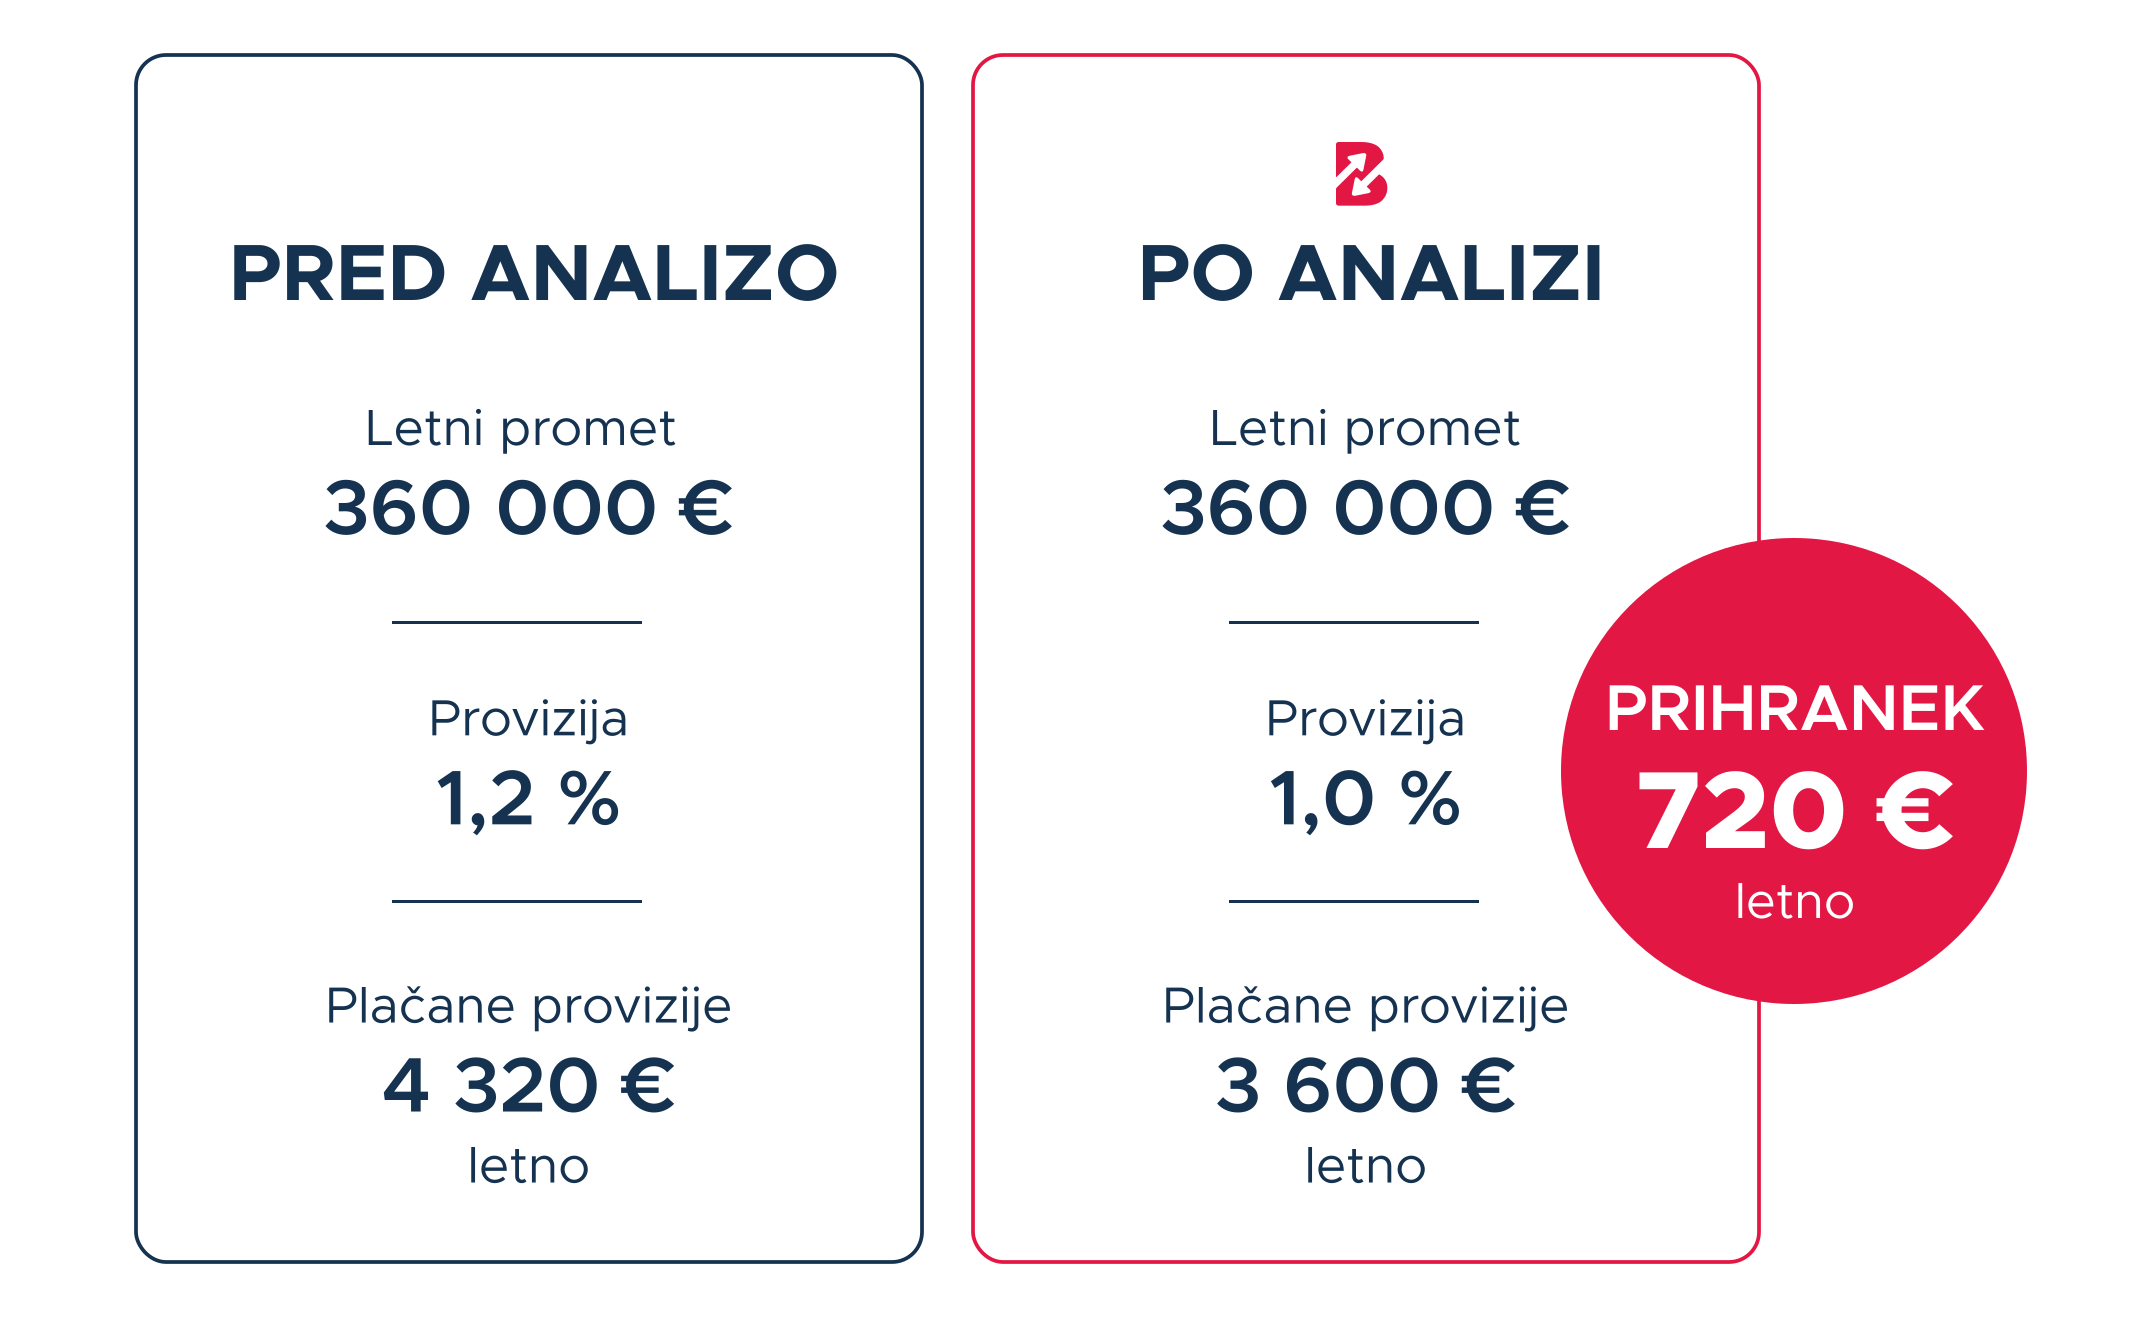
Desetinke odstotka. Pravi denar.
Začnite varčevati pri vsakem kartičnem plačilu
Tudi majhne razlike v provizijah pomenijo dodaten denar za vaše podjetje. Dovolj je že prilagoditev pogojev, da se centi spremenijo v stotine ali tisoče evrov na leto.
In to je šele začetek.
Kaj vam razkrije analiza plačilnega sistema

• transakcijske provizije (MIF++ / blended)
• stroški najema
• skriti stroški (servis, izpiski, reklamacije plačil oziroma chargebacki)

• zgodovinsko določene provizije
• možnosti za pogajanja o boljših pogojih
• izbira učinkovitejšega ponudnika

• vrsta POS-terminala
• funkcionalnosti (terminal na telefonu, mobilni natakar)
• podpora za Apple Pay / Google Pay

• povezava z blagajniškim sistemom ali spletno trgovino
• povezava z drugo programsko opremo glede na vrsto dejavnosti
• pregled nad plačili in podatki
Za koga je analiza primerna

Uporabljate POS-terminal že več kot 2 leti.
Ne poznate natančnih stroškov kartičnih plačil.
Nimate povezave z blagajniškim sistemom.
Od začetka poslovanja uporabljate isti plačilni prehod.
Niste optimizirali postopka zaključka nakupa.
Ne ponujate vseh relevantnih plačilnih metod.
Združujete spletno trgovino in fizično poslovalnico.
Sodelujete z več ponudniki.
Uporabljate ločene sisteme.
Nimate enotnega sistema poročanja.
Ali za sprejemanje plačil plačujete več, kot bi morali?
Že več let uporabljate isti POS-terminal ali plačilni prehod, ne da bi preverili možnosti za optimizacijo?
Medtem se:
→ spreminjajo provizije za kartična plačila
→ razvijajo tržni pogoji
→ pojavljajo nove tehnološke rešitve
Rezultat? Morda plačujete višje transakcijske provizije, kot bi bilo potrebno.
Že majhna razlika, od 0,1 do 0,3 %, lahko pri običajnem prometu pomeni več sto ali celo tisoč evrov prihranka na leto.
Kako znižati provizije za kartična plačila?

Najpogosteje gre za kombinacijo boljših pogojev, optimizacije provizij in izbire ustreznega modela obračunavanja (MIF++ ali blended).
Koliko stane plačilni terminal na mesec?
Cena plačilnega (POS) terminala je odvisna od vrste naprave, transakcijskih provizij in dodatnih storitev. Razlike med ponudniki so lahko precejšnje.
Ali se splača zamenjati ponudnika POS-terminala?
V številnih primerih da, še posebej, če isto rešitev uporabljate že več kot 2–3 leta brez optimizacije.
Kaj sta modela provizij MIF++ in enotna provizija?
Gre za dva modela obračunavanja provizij za kartična plačila. Vsak ima svoje prednosti glede na vrsto poslovanja.
MIF++ je transparenten model obračunavanja provizij, ki ga sestavljajo:
• Acquiring fee: provizija ponudnika plačilne rešitve
• Interchange fee: medbančna provizija izdajatelja kartice
• Scheme fee: provizija kartične sheme Visa/Mastercard
Enotna provizija vključuje tudi provizijo kartične sheme in izdajatelja kartice.
Ali je analiza zavezujoča?
Ne. Analiza je brezplačna in je namenjena zgolj primerjavi vaših trenutnih pogojev.